Le Crédit d'Impôt Recherche (CIR) est la principale incitation fiscale permettant de soutenir l’effort de recherche et développement des entreprises françaises. Vous pouvez prétendre à 30 % de crédit impôt recherche sur vos dépenses éligibles en R&D.
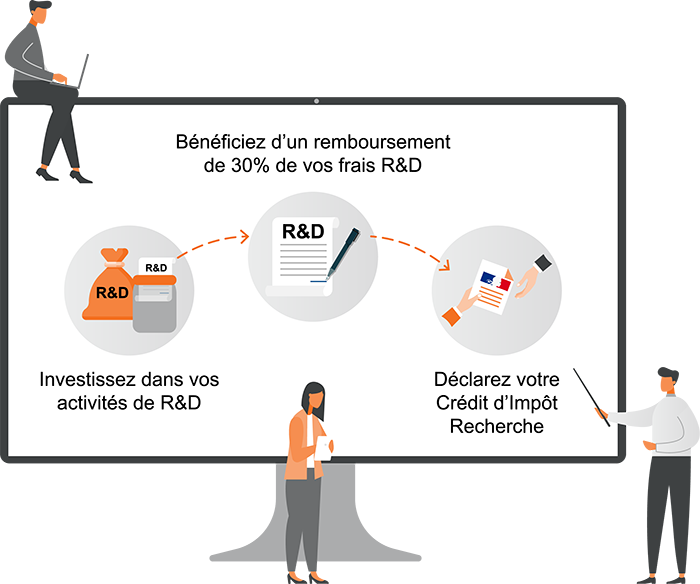
Le CIR représente 30 % de vos dépenses de R&D éligibles, jusqu’à 100 millions d’euros par an. Au-delà de ce seuil, le taux est de 5 %. Dans les départements d’outre-mer, dont La Réunion, il peut atteindre 50 %.
Le CIR vient d’abord en déduction de l’impôt que vous devez payer. Si le crédit dépasse cet impôt, le solde devient une créance sur l’État : vous pouvez l’utiliser pendant les trois années suivantes, puis vous en obtenez le remboursement. Les PME au sens européen, les Jeunes Entreprises Innovantes (JEI), les entreprises nouvelles et les entreprises en procédure de sauvegarde, de redressement ou de liquidation judiciaire sont remboursées immédiatement.
Le CIR s’adresse aux entreprises industrielles, commerciales ou agricoles imposées d’après leur bénéfice réel, que ce soit à l’impôt sur les sociétés (IS) ou à l’impôt sur le revenu (IR). Votre taille, votre forme juridique (SAS, SARL, SA…) et votre secteur n’ont pas d’importance : c’est la nature de vos travaux de R&D qui détermine votre éligibilité.
Votre entreprise doit être imposée en France. Vos travaux de recherche doivent y être réalisés ou, sous conditions, dans un autre État de l’Espace économique européen. Depuis la loi de finances pour 2025, les frais de brevets (dépôt, maintenance, défense) et la veille technologique ne sont plus retenus dans l’assiette du CIR.
Les entreprises établies à La Réunion et dans les autres DOM relèvent des mêmes règles d’éligibilité, avec un taux majoré de 50 % sur les dépenses engagées localement.
Vos travaux doivent relever de l’une de ces trois catégories : la recherche fondamentale, la recherche appliquée, ou le développement expérimental.
Votre projet doit aussi remplir cinq critères cumulatifs :
Un projet peut être éligible même s’il n’aboutit pas : c’est la démarche de recherche qui compte, pas son succès commercial.
Pour bénéficier du CIR, vous serez d’abord en phase d’audit, période pendant laquelle vous préparez les projets que vous allez ensuite nous présenter.
Vous pourriez bénéficier du Crédit d'Impôt Recherche (CIR), l’une des principales incitations fiscales permettant de soutenir l’effort de recherche et développement des entreprises françaises.
Voici les sujets que nous abordons :
Le Crédit d’Impôt Recherche (CIR) est un dispositif fiscal qui soutient les activités de recherche et développement (R&D) des entreprises. Il correspond à 30 % de l’assiette de vos dépenses éligibles de R&D, après déduction des subventions reçues et, le cas échéant, des honoraires de conseil calculés au pourcentage du CIR.
Toutes les entreprises industrielles, commerciales ou agricoles imposées d’après leur bénéfice réel, que ce soit à l’impôt sur les sociétés (IS) ou à l’impôt sur le revenu (IR).
Trois conditions doivent être réunies :
Selon le ministère de la Recherche, un projet de R&D doit remplir les 5 critères suivants :
Un projet peut être éligible même s’il n’aboutit pas : c’est la démarche de recherche qui compte.
À déduire de l’assiette : les subventions et avances remboursables reçues pour la recherche, ainsi que les honoraires de conseil calculés au pourcentage de votre CIR.
Pour les dépenses engagées depuis le 15 février 2025, les frais de brevets (dépôt, maintenance, défense), la veille technologique et la majoration « jeunes docteurs » ne sont plus pris en compte.
Le taux du CIR est de 30 % des dépenses éligibles jusqu’à 100 millions d’euros par an, puis de 5 % au-delà. Il atteint 50 % dans les DOM.
Le CIR est d’abord imputé sur l’impôt dû. Le solde non imputé constitue une créance sur l’État, utilisable sur les trois années suivantes, puis remboursée. Certaines entreprises peuvent en demander le remboursement immédiat :
Vous remplissez la déclaration 2069-A-SD, disponible sur impots.gouv.fr, et vous la joignez à votre liasse fiscale ou à votre relevé de solde d’IS. Vous devez pouvoir justifier chaque élément déclaré selon le formalisme défini par le ministère chargé de la Recherche. Le remboursement immédiat n’est pas automatique : il se demande, par exemple avec le formulaire 2573-SD.
Oui, comme toute déclaration fiscale.
L’administration peut la vérifier jusqu’au 31 décembre de la troisième année suivant son dépôt : un CIR au titre de l’année N, déclaré en N+1, reste contrôlable jusqu’en N+4. Votre dossier technique peut aussi être examiné par des experts du ministère chargé de la Recherche, qui vérifient l’éligibilité des projets.
Conservez vos justificatifs tant que votre créance n’a pas été entièrement utilisée ou remboursée.
Une documentation technique et financière démontrant l’éligibilité de vos travaux de recherche et la réalité des dépenses déclarées.
La déclaration doit être transmise avec votre relevé de solde d’IS. Si vous clôturez votre exercice le 31 décembre, vous avez jusqu’au 15 mai de l’année suivante. Pour une autre date de clôture, le délai est de trois mois et demi après la clôture : une société qui clôture au 31 mars déclare avant le 15 juillet. Le CIR se calcule toujours sur l’année civile, quelle que soit votre date de clôture.
Il se calcule à partir de la date de dépôt de votre déclaration, et non de la date d’engagement des dépenses. Exemple : pour un exercice clos le 31 décembre 2025, la déclaration est déposée au plus tard le 15 mai 2026, et l’administration peut la vérifier jusqu’au 31 décembre 2029. Le lancement d’une procédure de vérification suspend ce délai : un contrôle ouvert fin 2029 peut se poursuivre jusqu’à son terme en 2030.
Oui. Si vous n’avez rien déclaré parce que vous pensiez vos projets inéligibles, vous pouvez déposer une déclaration spéciale 2069-A-SD, accompagnée d’un relevé de solde d’IS rectificatif. Pour un exercice clos le 31 décembre, ce dépôt est possible jusqu’au 31 décembre de la troisième année suivant l’année concernée : le CIR 2024 peut ainsi être déclaré jusqu’au 31 décembre 2027.
Cette déclaration constitue une réclamation contentieuse, et les voies de recours en cas de remise en cause par l’administration sont moins nombreuses. Elle peut faire l’objet d’un contrôle approfondi : rassemblez tous les justificatifs des dépenses et les informations techniques décrivant votre projet de R&D.
Le CIR s’impute sur l’impôt dû au titre de l’année où vous engagez les dépenses de recherche. L’excédent est une créance sur l’État, imputable sur l’impôt des trois années suivantes. Passé ce délai, vous pouvez en demander le remboursement. Pour un exercice clos le 31 décembre, cette demande peut être faite jusqu’au 31 décembre de l’année N+6.
Si vous êtes éligible au remboursement immédiat (PME, JEI, entreprise nouvelle ou en procédure collective), vous pouvez demander la restitution dès la déclaration.
 info@myriadconsulting.fr